Voici le point complet sur les actualités de la bourse et des marchés financiers en ce lundi 28 septembre 2026.
Grandes Tendances & Indices Globaux
Les marchés financiers naviguent aujourd’hui dans un climat de consolidation marqué par une offensive obligataire majeure. Depuis près de deux mois, les rendements des taux souverains connaissent une accélération de leur remontée (environ 70 points de base depuis août), ce qui pèse sur les indices actions, notamment en Europe.
En parallèle, une relative accalmie sur les cours du pétrole et des signes d’apaisement géopolitiques à l’international soutiennent la tech américaine.
Les performances de la séance affichent des dynamiques divergentes :
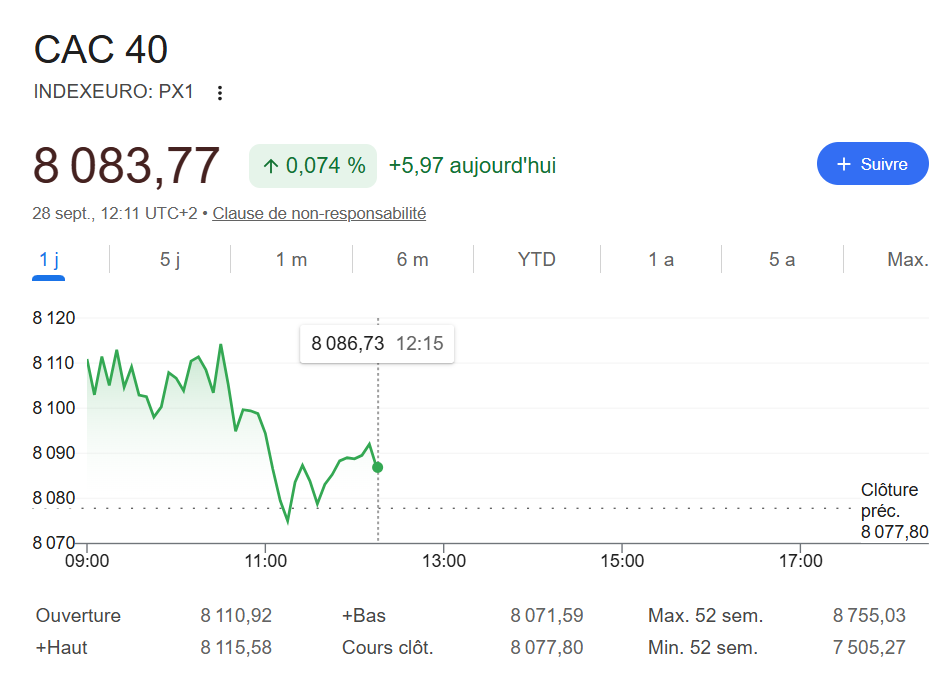
- CAC 40 (Paris) : 8 065,02 PTS (-1,49 %) – consolidation marquée.
Le CAC 40 a débuté la séance du 28 septembre 2026 en hausse d’environ 0,41 %, autour de 8 110,92 points, tenté par un rebond malgré un contexte de taux obligataires tendus et de cours du pétrole élevés.
Tendances et faits marquants du jour
- Contexte général : La Bourse de Paris tente de se stabiliser après une période difficile, surveillant de près l’envolée des taux souverains (le rendement américain à 10 ans se tendant à 5,22 %) et l’évolution des prix du pétrole.
- Valeurs en vedette :
- Stellantis s’extirpe de ses récents plus bas, figurant parmi les hausses notables de la matinée.
- Le secteur bancaire est sous observation, notamment Société Générale, qui subit une pression persistante, et le Crédit Agricole, qui fait l’objet de révisions d’analystes (AlphaValue abaissant sa recommandation à “ajouter”).
- Actualité des entreprises : TotalEnergies continue de structurer ses projets énergétiques internationaux, tandis que le marché garde un œil sur les valeurs du luxe après les récents mouvements de consolidation.
- FTSE 100 (Londres) : 10 659,13 PTS (-1,45 %).
Le FTSE 100 s’échange autour des 10 700 points ce lundi 28 septembre 2026, affichant une légère progression. L’indice phare de la Bourse de Londres évolue dans un climat de prudence générale. Les investisseurs pèsent d’un côté la hausse des prix du pétrole et les risques géopolitiques au Moyen-Orient, et de l’autre, des annonces gouvernementales locales très favorables au secteur de la construction.
Voici les faits marquants de la séance du jour sur les marchés britanniques :
📈 Les secteurs et valeurs en hausse
- Envolée des promoteurs immobiliers : Le gouvernement britannique a annoncé un nouveau programme d’aide aux primo-accédants baptisé “Your First Home”. Cette initiative, visant à relancer un marché immobilier en difficulté, fait bondir les actions des constructeurs résidentiels comme Persimmon, Barratt Redrow, Taylor Wimpey, Vistry et Berkeley Group avec des gains compris entre +6 % et +23 %.
- Autres hausses notables : Computacenter PLC se démarque avec une hausse de +3,24 %, suivi par Pershing Square Holdings (+2,76 %) et Standard Chartered (+2,48 %).
📉 Les secteurs et valeurs en baisse
- Repli des minières et de l’énergie : Malgré la hausse du baril de pétrole (le Brent se négociant au-dessus des 108 et le WTI autour de 95,6), les valeurs liées aux matières premières et à l’énergie subissent quelques prises de bénéfices. Ithaca Energy recule de -3,58 % et BP PLC cède -2,33 %.
- Investec Group enregistre également un repli marqué de -3,77
- Bodycote PLC : L’action baisse de -3,1 % après que CVC Advisers a annoncé retirer son intérêt pour une offre publique, ouvrant définitivement la voie au rachat par Veritas Capital à 940 pence par action.
📊 Facteurs macroéconomiques et géopolitiques à surveiller
- Marché obligataire et taux : La hausse globale des rendements obligataires reste une source d’inquiétude. Elle engendre une hausse des coûts hypothécaires au Royaume-Uni, ce qui pourrait freiner à moyen terme l’élan insuflé au secteur immobilier par les subventions étatiques.
- Prudence politique et internationale : Le marché reste attentif aux réunions diplomatiques internationales entre les États-Unis et la Chine, ainsi qu’à la conférence du Parti travailliste à Liverpool où le chancelier John Healey doit s’exprimer avant la présentation du budget dans quatre semaines.
- DOW JONES (Wall Street) : 51 682,64 PTS (-0,18 %).
Voici les actualités majeures de Wall Street et du Dow Jones pour la journée du lundi 28 septembre 2026.
Les marchés à terme américains affichent une orientation à la baisse ce matin, sous la pression d’une remontée des cours du pétrole. Cette situation intervient après une séance de vendredi qui s’était clôturée en nette hausse pour le Dow Jones (+0,93 % à 51 828,62 points), largement portée par le géant Microsoft (+3,66 %).
📈 Grandes Tendances et Macroéconomie
- Pression pétrolière et obligataire : Les investisseurs surveillent de près la reprise à la hausse des cours du brut (le WTI évoluant autour des 90 à 92 le baril). Ce rebond de début de semaine fait de nouveau craindre des tensions sur les rendements obligataires américains.
- Semaine clé pour l’emploi : L’attention de Wall Street se focalise sur les nombreuses données du marché de l’emploi attendues cette semaine, notamment l’enquête JOLTS (mardi), le rapport ADP (mercredi) et le très attendu rapport officiel NFP sur l’emploi vendredi. L’indice des prix PCE (mesure d’inflation favorite de la Fed) sera également publié mercredi.
- Rencontre au sommet : Les opérateurs digèrent les retombées d’un dîner d’État officiel ce week-end à la Maison Blanche entre Donald Trump et le président chinois Xi Jinping, marqué par la présence de grands patrons de la tech américaine, visant à ouvrir une “nouvelle orientation stratégique”.
🏢 Actualités des Entreprises à Suivre (Corporate)
- Microsoft (MSFT) & Anthropic : L’action Microsoft reste sous les projecteurs après avoir dopé le Dow Jones vendredi grâce à l’annonce de la fusion de ses assistants Copilot. En parallèle, un dîner privé a eu lieu dimanche soir entre le président Trump et Dario Amodei, le DG de la start-up d’IA Anthropic.
- Boeing (BA) : Attention aux turbulences. Le constructeur a détecté une erreur logicielle jusqu’ici non divulguée sur son modèle 737 MAX, susceptible d’entraîner la défaillance d’une fonction de navigation automatisée lors de l’atterrissage.
- Tesla (TSLA) : Nouvelle alerte.
La banque JP Morgan a revu à la baisse ses estimations de livraisons pour le troisième trimestre, en raison de performances jugées inférieures aux prévisions en Chine et aux États-Unis. Ces doutes pèsent sur le titre malgré le début des premières livraisons de son camion électrique Semi.
- Nvidia (NVDA) : Pékin a laissé entendre qu’il pourrait autoriser certaines entreprises technologiques chinoises majeures (comme ByteDance et Alibaba) à acheter les puces professionnelles haut de gamme du groupe américain.
- Nike (NKE) : Le titre subit des pressions après une dégradation de la Bank of America Global Research, passée de “Neutre” à “Sous-performant”. La banque anticipe une croissance négative des ventes jusqu’à la fin de l’exercice 2027.
- Costco Wholesale (COST) : Le géant de la distribution a publié des résultats trimestriels supérieurs aux attentes des analystes, soutenu par des ventes solides en magasin dans un contexte persistant d’inflation.
- NASDAQ 100 (Tech US) : 29 644,17 PTS (+0,67 %) – tiré par la Tech et les livraisons initiales du camion électrique Semi de Tesla
Le NASDAQ Composite progresse de 0,48 % à 27 068,72 points ce lundi 28 septembre 2026, soutenu par des annonces majeures sur le front commercial et technologique, malgré la pression continue de la hausse des rendements obligataires américains (le 10 ans US s’établit à 5,279 %).
📈 Grandes valeurs technologiques et actualités des entreprises
- NVIDIA (+0,22 % à 225,07 USD) : Pékin a laissé entendre que certaines entreprises chinoises majeures, telles que ByteDance et Alibaba, pourraient être autorisées à acheter les puces haut de gamme du groupe américain destinées aux ordinateurs professionnels, ce qui offre une perspective de soulagement face aux restrictions d’exportation.
- TESLA (-1,54 % à 372,11 USD) : Le titre recule après que la banque JPMorgan Chase a revu à la baisse ses estimations de livraisons pour le troisième trimestre, évoquant des volumes inférieurs aux prévisions en Chine et aux États-Unis.
- META PLATFORMS (-3,33 % à 751,66 USD) : Forte baisse subie par la maison-mère de Facebook en début de séance.
- AMD (+0,22 % à 630,63 USD) & AKAMAI (+3,20 % à 113,94 USD) : Les deux valeurs technologiques affichent une orientation positive.
🌍 Contexte macroéconomique et commercial
- Accord Douanier USA-Chine : La Chambre de commerce a dévoilé la mise en œuvre d’une réduction réciproque des droits de douane portant sur un montant de 60 milliards de dollars (30 milliards chacun), négociée entre Washington et Pékin, favorisant un climat d’apaisement pour les entreprises technologiques du NASDAQ.
- Géopolitique et Pétrole : Le marché reste attentif aux négociations autour du détroit d’Ormuz. Le baril de Brent se maintient à la hausse à environ 107,72 USD (+0,89 %).
- Focus macroéconomique : Les investisseurs attendent principalement la publication du rapport sur l’emploi américain ce vendredi, un indicateur crucial pour la prochaine réunion de politique monétaire de la Réserve fédérale (Fed) en octobre.
🌍 FOCUS sur la Zone BRVM (Afrique de l’Ouest)
Sur la Bourse Régionale des Valeurs Mobilières (BRVM), le marché montre une belle résilience sectorielle avec de fortes variations pour ce début de semaine :
- SAFC (SAFCA CI) : +7,50 % (4 300 FCFA).
- SMBC (SMB CI) : +7,48 % (15 500 FCFA).
- BICB (BICI CI) : +7,45 % (8 400 FCFA).
L’actualité marquante de la Bourse Régionale des Valeurs Mobilières (BRVM) en ce début de semaine du 28 septembre 2026 est dominée par la correction technique d’un titre bancaire majeur et la confirmation de la dynamique positive du marché lors des dernières séances.
Voici les faits essentiels à retenir :
📉 Forte correction pour la BIIC Bénin
Le titre de la Banque Internationale pour l’Industrie et le Commerce du Bénin (BIIC) a enregistré la plus forte baisse sectorielle récente, affichant un décrochage de 15,83 %. L’action a ainsi clôturé à 8 510 FCFA. JVFE attribue ce repli à un mouvement de correction technique après une vague intense de prises de bénéfices par les investisseurs.
📈 Un rebond généralisé du marché
Malgré la chute de la BIIC, la tendance globale de la place financière de l’UEMOA reste robuste. Les dernières séances de cotation consolidées font état d’un rebond affirmé. Sept valeurs de premier plan ont frôlé leur hausse quotidienne maximale.
- Les indices de référence se maintiennent à des niveaux élevés : le BRVM Composite s’établit à 540,78 points (+1,72 %) et le BRVM 30 atteint 262,04 points (+1,50 %).
- La capitalisation boursière globale du marché des actions se chiffre désormais à plus de 21 206 milliards de FCFA, confirmant la très forte progression globale du marché depuis le début de l’année 2026.
Dynamique obligataire : Le Sénégal en première ligne
Le marché financier régional reste soutenu par une activité obligataire dense. Le Trésor public sénégalais continue de capter l’attention des investisseurs suite à l’introduction simultanée de 4 emprunts obligataires à la BRVM. Cette vaste opération de mobilisation vise à lever 200 milliards de FCFA répartis sur différentes maturités allant de 3 à 10 ans, avec des taux d’intérêt attractifs échelonnés entre 6,40 % et 6,95 %.
Principaux mouvements de valeurs & Avis d’analystes
À Paris, plusieurs changements majeurs de recommandations et d’objectifs de cours ont fait réagir les lignes ce matin :
- Crédit Agricole : AlphaValue a abaissé sa recommandation à “ajouter” contre “acheter”.
- Ayvens : Le titre subit une dégradation d’UBS qui passe à “neutre” (contre “acheter”) avec un objectif de cours fortement réduit à 10,5 euros (contre 12,9 euros précédemment).
- Nexity : Bernstein sabre son objectif de cours à 8,5 euros contre 13,6 euros.
- Saint-Gobain : Signature stratégique d’un contrat majeur d’achat d’électricité renouvelable au Royaume-Uni avec TotalEnergies.
- Baikowski : Les résultats du premier semestre indiquent une rentabilité sous pression, bien que la direction maintienne des perspectives favorables à moyen terme.
Voici le point complet sur l’actualité de la bourse nigériane (Nigerian Exchange – NGX) ce lundi 28 septembre 2026.
📊 Performance Générale du Marché (à la mi-journée)
La tendance sur la place financière de Lagos est à la stabilité en ce début de semaine.
- Indice All-Share (ASI) : L’indice de référence affiche 252 113,41 points.
- Capitalisation boursière : Elle enregistre un léger repli de 23,77 milliards ₦, s’établissant à 163,66 trillions ₦, après une semaine précédente très positive qui s’était soldée par un gain hebdomadaire de 1,50 trillion ₦.
- Dynamique du marché : L’ambiance reste positive avec 40 actions en hausse, 27 en baisse et 79 inchangées. Les volumes échangés atteignent déjà 707,81 millions de titres pour une valeur totale de 40,73 milliards ₦ répartis en 42 434 transactions.
📈 Plus fortes hausses et baisses
Le compartiment des actions montre des mouvements contrastés :
- Top Hausse : ZICHIS prend la tête des gains avec une progression maximale de +10,00 %, atteignant ₦17,60. Elle est talonnée par CMFC (+9,76 %) et RTBRISCOE (+9,74 %).
- Top Baisse : La compagnie pétrolière TOTAL essuie la plus forte correction à la mi-journée, chutant de -10,00 % pour s’échanger à ₦518,40.
- Valeurs les plus actives : FIDELITYBK domine les volumes de transactions avec 212,77 millions d’actions échangées, tandis que le géant pétrolier SEPLAT mène le marché en valeur financière globale.
📢 Les actualités majeures à retenir
💡 L’IPO de Dangote Refinery bat son plein
L’introduction en bourse historique de la raffinerie de Dangote reste l’attraction phare du marché. Les souscriptions se poursuivent au prix fixé de ₦525 par action, avec un minimum d’achat fixé à 10 actions seulement pour encourager l’actionnariat populaire. [1]
🦅 Le Président du NGX courtise les investisseurs à New York
Lors du Nigeria Investment Forum 2026 qui s’est tenu ce week-end à New York, le président du groupe NGX, le Dr Umaru Kwairanga, a officiellement invité les gestionnaires de fonds internationaux à saisir les opportunités de croissance qu’offre la plateforme financière nigériane, mettant en avant le rôle du pays comme nouvelle frontière d’investissement en Afrique.
🌍 Poursuite des effets de la reclassification FTSE Russell
Le marché continue de s’adapter à la réintégration officielle du Nigeria au statut de marché frontière par FTSE Russell survenue il y a quelques jours (le 21 septembre). Ce reclassement technique devrait continuer à générer d’importants flux de capitaux étrangers (estimés entre 100 et 800 millions de dollars) provenant de fonds d’Afrique, d’Europe et des États-Unis contraints de se repositionner sur les actions nigérianes.
💡 Indicateurs macroéconomiques du jour au Nigeria : Le taux directeur de la Banque Centrale (MPR) se maintient à 26,50 %, l’inflation s’établit à 15,39 % sur un an, et le baril de pétrole Bonny Light s’échange à un niveau élevé de 119,38 $.
La Bourse de Casablanca a démarré ses échanges en hausse ce lundi 28 septembre 2026, affichant une reprise après la volatilité de la semaine passée.
📈 Évolution des Indices (Séance du Matin)
- MASI : L’indice global grimpe de 0,62% à 17 928,63 points, se rapprochant à nouveau du seuil symbolique des 18 000 points après avoir clôturé la semaine précédente à 17 818,09 points.
- MASI 20 : L’indice des 20 valeurs les plus liquides progresse de 0,99% à 1 300,62 points.
- MASI ESG : L’indice de performance durable s’adjuge 0,27% à 1 324,76 points.
- MASI Mid and Small Cap : Les moyennes et petites capitalisations avancent de 0,32% à 1 742,14 points.
📊 Plus fortes variations des actions
| Plus fortes hausses | Performance | Cours | Plus fortes baisses | Performance | Cours |
| Involys | +9,90% | 136 DH | Med Paper | -4,86% | 23,3 DH |
| SNEP | +5,67% | 317 DH | Colorado | -3,39% | 77 DH |
| Sothema | +4,12% | 354 DH | Lesieur Cristal | -2,91% | 300 DH |
| TotalEnergies Marketing | +3,57% | 1 450 DH | HPS | -2,66% | 621 DH |
| TAQA Morocco | +3,26% | 1 740 DH | Microdata | -2,32% | 757 DH |
(Données relevées en début de séance selon Hespress)
📰 Le contexte du marché
Le marché se stabilise au lendemain des élections législatives (marquées par la victoire du PAM) et du statu quo sur le taux directeur de Bank Al-Maghrib maintenu à 2,25%.
Les investisseurs se détachent désormais de l’actualité politique pour se concentrer sur l’analyse des comptes et résultats semestriels des entreprises cotées (SMI, Fenie Brossette, Boissons du Maroc). Sur le plan international, la légère détente sur les cours du pétrole Brent amène également un répit technique sur la cote marocaine